

AMAG AUSTRIA METALL AG: KRÄFTIGES ERGEBNISWACHSTUM IN DEN ERSTEN DREI QUARTALEN 2026
- Starke operative Performance am Standort Ranshofen und anhaltend attraktive Marktbedingungen für die kanadische Elektrolyse Alouette treiben Profitabilität
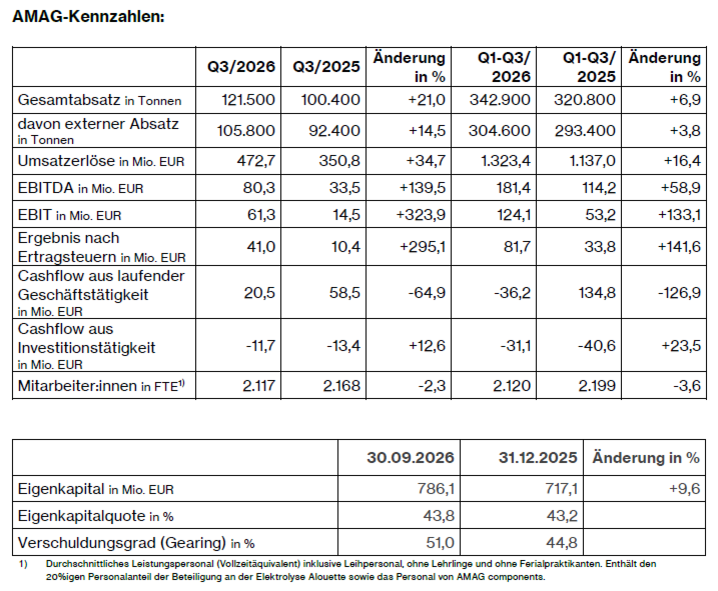
- Umsatz profitiert von hohem Absatz und Aluminiumpreis und erzielt Anstieg von +16,4 % auf 1.323,4 Mio. EUR (Q1-Q3/2025: 1.137,0 Mio. EUR)
- EBITDA um +58,9 % auf 181,4 Mio. EUR deutlich gewachsen (Q1-Q3/2025:
- 114,2 Mio. EUR); EBITDA-Marge auf 13,7 % verbessert (Q1-Q3/2025: 10,0 %)
- Ergebnis nach Ertragsteuern steigt infolge der positiven Entwicklung in allen operativen Segmenten um +141,6 % auf 81,7 Mio. EUR (Q1-Q3/2025: 33,8 Mio. EUR)
- Ausblick 2026: Gesamtjahres-EBITDA von 200 bis 220 Mio. EUR
Die AMAG-Gruppe setzte ihre positive Geschäftsentwicklung im dritten Quartal 2026 mit kräftigem Wachstum fort. In den ersten neun Monaten 2026 stiegen Umsatz, EBITDA und Ergebnis nach Ertragsteuern deutlich gegenüber dem Vorjahr. Wesentliche Treiber waren die starke operative Performance am Standort Ranshofen mit hoher Produktivität, Qualität und Lieferperformance, die deutliche Mengensteigerung im Segment Walzen sowie attraktive Marktbedingungen für die kanadische Elektrolysenbeteiligung Alouette. Die konsequente Umsetzung der Kosteneffizienzmaßnahmen wirkt sich zudem positiv auf die Profitabilität aus.
„Das dritte Quartal 2026 war für die AMAG außergewöhnlich stark. Mit einem EBITDA von 80,3 Mio. EUR haben wir das zweitbeste Quartalsergebnis in der Unternehmensgeschichte erzielt. Unsere gesetzten Initiativen zur Steigerung der Ertragskraft in Ranshofen zeigen Wirkung und ermöglichten es uns, die Chancen in unseren wichtigen Premium-Märkten gezielt zu nutzen. Der bisherige Geschäftsverlauf und der aktuelle Auftragsstand geben uns die Zuversicht, das Geschäftsjahr 2026 insgesamt mit einem EBITDA von 200 bis 220 Mio. EUR abzuschließen.“
Die Umsatzerlöse der AMAG-Gruppe stiegen in den ersten drei Quartalen 2026 deutlich um +16,4 % auf 1.323,4 Mio. EUR (Q1-Q3/2025: 1.137,0 Mio. EUR). Das Umsatzwachstum wurde insbesondere von der positiven Absatzentwicklung im Segment Walzen und dem spürbar höheren Aluminiumpreisniveau getragen. Negativ wirkten sich vor allem Wechselkurseffekte aus dem stärkeren Euro gegenüber dem US-Dollar aus.
Der Gesamtabsatz der AMAG-Gruppe konnte mit 342.900 Tonnen gegenüber dem Vorjahr (Q1-Q3/2025: 320.800 Tonnen) um +6,9 % signifikant gesteigert werden. Im Segment Walzen konnten deutliche Absatzanstiege in den Bereichen Automobil, Wärmetauscher und Luftfahrt realisiert werden. Im Segment Gießen bildete eine gute Auslastung die Grundlage für solide Absatzmengen bei Recycling-Gusslegierungen. Im Segment Metall lag der Absatz von Primäraluminium über dem Vorjahr.
Das Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) der AMAG-Gruppe wurde in den ersten drei Quartalen 2026 um +58,9 % signifikant auf 181,4 Mio. EUR (Q1-Q3/2025: 114,2 Mio. EUR) gesteigert. Die sehr gute Performance und nachhaltig wirksame Kosteneffizienzmaßnahmen am Standort Ranshofen sowie attraktive Marktbedingungen im Primäraluminiumbereich waren die wesentlichen Ergebnistreiber. Die EBITDA-Marge konnte damit auf 13,7 % gesteigert werden (Q1-Q3/2025: 10,0 %).
Das Ergebnis nach Ertragsteuern der AMAG-Gruppe spiegelt mit einem Wachstum von +141,6 % auf 81,7 Mio. EUR die positive Geschäftsentwicklung in den ersten drei Quartalen 2026 klar wider (Q1-Q3/2025: 33,8 Mio. EUR).
Der Cashflow aus laufender Geschäftstätigkeit belief sich auf -36,2 Mio. EUR (Q1-Q3/2025: 134,8 Mio. EUR), vor allem aufgrund der deutlich höheren Kapitalbindung infolge des Mengen- und Aluminiumpreisanstiegs. Der Investitions-Cashflow spiegelt mit -31,1 Mio. EUR die reduzierten Investitionstätigkeiten am Standort Ranshofen klar wider (Q1-Q3/2025: -40,6 Mio. EUR). Daraus ergab sich ein Free Cashflow von -67,3 Mio. EUR (Q1-Q3/2025: 94,2 Mio. EUR).
Die Nettofinanzverschuldung lag per 30. September 2026 infolge der erhöhten Kapitalbindung bei 401,1 Mio. EUR (31. Dezember 2025: 321,0 Mio. EUR). Durch die deutlich verbesserte Ergebnisentwicklung der letzten zwölf Monate konnte der Verschuldungsgrad (Nettofinanzverschuldung/EBITDA der letzten 12 Monate) auf 2,0 gesenkt werden (31. Dezember 2025: 2,3).
Die Zahlungsmittel und Zahlungsmitteläquivalente lagen per 30. September 2026 bei 193,3 Mio. EUR (31. Dezember 2025: 276,5 Mio. EUR). Neben der höheren Kapitalbindung wirkte sich u.a. die Dividendenausschüttung im April 2026 auf die Liquidität aus. Das Eigenkapital konnte auf 786,1 Mio. EUR (31. Dezember 2025: 717,1 Mio. EUR), die Eigenkapitalquote auf 43,8 % (31. Dezember 2025: 43,2 %) gesteigert werden.
Entwicklung im 3. Quartal 2026
Die Umsatzerlöse im dritten Quartal 2026 stiegen auf 472,7 Mio. EUR (Q3/2025: 350,8 Mio. EUR; +34,7 %). Der Gesamtabsatz der AMAG-Gruppe erhöhte sich um 21,0 % auf 121.500 Tonnen (Q3/2025: 100.400 Tonnen), wobei rund 9 Tsd. Tonnen Primäraluminium aus dem zweiten Quartal zum Absatzanstieg beitrugen.
Das EBITDA erreichte im dritten Quartal 2026 80,3 Mio. EUR und damit das zweitbeste Quartalsergebnis in der Unternehmensgeschichte. Gegenüber dem Vorjahresquartal entspricht dies einem Anstieg um +139,5 % (Q3/2025: 33,5 Mio. EUR). Wesentliche Treiber dafür waren höhere Aluminiumpreise, gestiegene Prämien und eine positive Mengenentwicklung am Standort Ranshofen.
Das Betriebsergebnis (EBIT) im dritten Quartal 2026 spiegelt mit 61,3 Mio. EUR die positive Quartalsentwicklung in allen AMAG-Segmenten wider (Q3/2025: 14,5 Mio. EUR; +323,9 %). Das Ergebnis nach Ertragsteuern stieg beträchtlich auf 41,0 Mio. EUR (Q3/2025: 10,4 Mio. EUR; +295,1 %).
Der Cashflow aus laufender Geschäftstätigkeit lag im dritten Quartal 2026 bei 20,5 Mio. EUR, beeinflusst durch die höhere Kapitalbindung infolge des Aluminiumpreis- und Mengenwachstums (Q3/2025: 58,5 Mio. EUR). Der Free Cashflow lag bei 8,8 Mio. EUR (Q3/2025: 45,1 Mio. EUR).
Ausblick 2026:
Auf Basis des aktuellen Geschäftsverlaufs und Auftragsstands sowie der erwarteten Preisentwicklungen und geopolitischen Annahmen hat der AMAG-Vorstand die EBITDA-Prognose für das Geschäftsjahr 2026 auf 200 Mio. EUR bis 220 Mio. EUR angehoben. Für alle operativen Segmente wird ein Ergebniszuwachs gegenüber dem Vorjahr erwartet.
Im Segment Metall werden eine stabile Produktion bei Alouette und ein anhaltend attraktives Preisniveau für Aluminium und Tonerde erwartet. Negative Prolongationseffekte dürften weiterhin belasten, jedoch in geringerem Ausmaß. Im Segment Gießen bilden eine solide Auslastung, eine hohe Produktivität, nachhaltig wirksame Kosteneffizienzmaßnahmen und das verbesserte Preisumfeld die Basis für die positive Ergebnisentwicklung. Im Segment Walzen werden auch im vierten Quartal eine starke operative Performance mit hoher Produktivität, die nachhaltige Wirkung der Kosteneffizienzmaßnahmen und profitable Mengensteigerungen erwartet.
Die Prognose basiert insbesondere auf der Fortsetzung der guten Performance in allen AMAG-Segmenten, der Realisierung der erwarteten Mengensteigerung im Segment Walzen sowie attraktiven Marktkonditionen für Primäraluminium. Relevante Risiken bestehen vor allem in nachteiligen kurzfristigen Veränderungen relevanter Marktpreise, Änderungen bei den US-Einfuhrzöllen, einer hinter den Erwartungen zurückbleibenden Absatzentwicklung im Segment Walzen sowie kurzfristigen Energiepreisanstiegen. Bewertungsthemen (insbesondere Derivatsbewertungen) sowie Rückstellungen können zudem bedeutende Ergebnisausschläge verursachen.